Domain networkmarketing-mlm.de kaufen?
Wir ziehen mit dem Projekt
networkmarketing-mlm.de um.
Sind Sie am Kauf der Domain
networkmarketing-mlm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain networkmarketing-mlm.de kaufen?
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
Ähnliche Suchbegriffe für GmbH
Top-Angebote
Produkte zum Begriff GmbH:
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
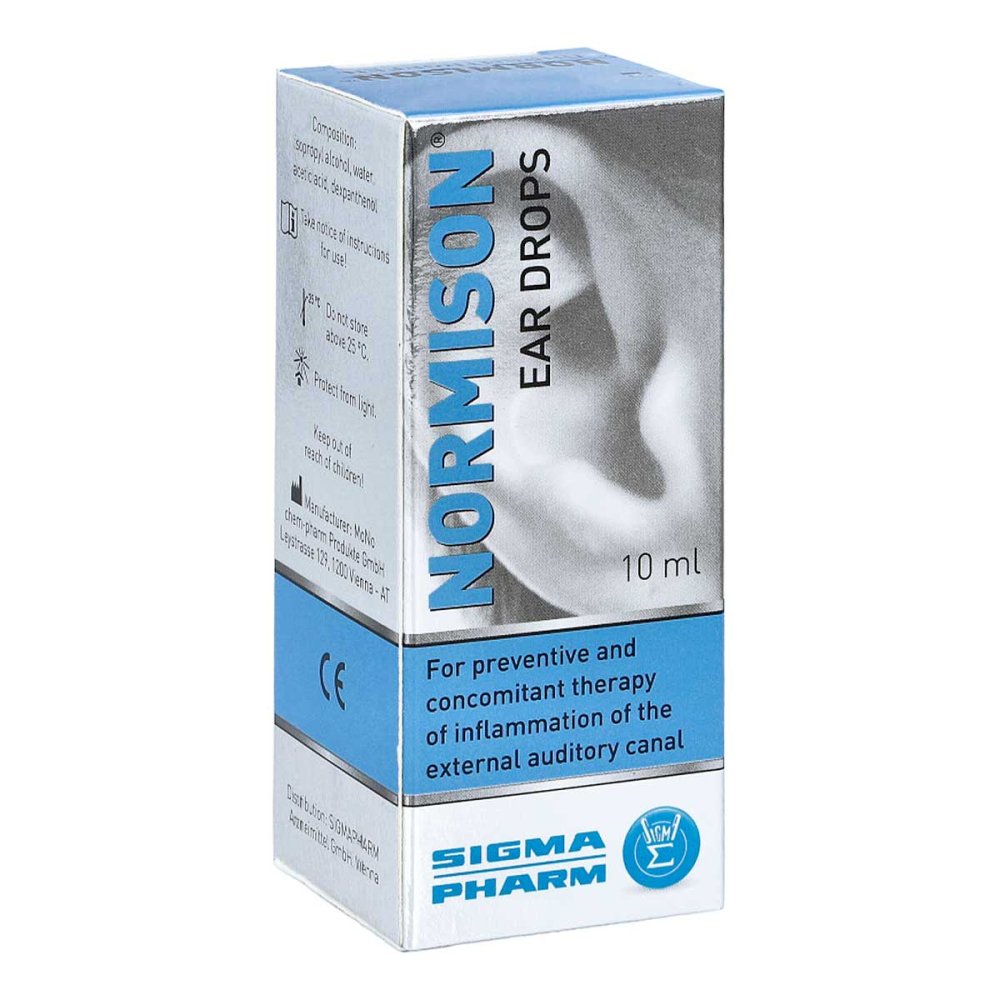
JUNEK Europ-Vertrieb GmbH Normison Ohrentropfen 06877425Anwendungsgebiet von Normison Ohrentropfen Normison Ohrentropfen dient zur vorbeugenden und begleitenden Behandlung von Entzündungen der äußeren Gehörgänge, insbesondere bei häufigem oder länger dauerndem Aufenthalt im Wasser.Entzündungen im äußeren Gehörgang entstehen häufig durch übermäßige Feuchtigkeit, die zu einem Anstieg des pH-Werts führt und dadurch das Risiko für Infektionen erhöht. Besonders nach intensiven Wasserkontakten ist es daher sinnvoll, die Feuchtigkeit aus dem Gehörgang zu entfernen, um Entzündungen vorzubeugen.Die spezielle Rezeptur der NORMISON-Ohrentropfen unterstützt die schnelle Trocknung der Haut im äußeren Ohr und trägt so dazu bei, dass die schützende Hautbarriere erhalten bleibt. Enthaltene Säurekomponenten fördern die Regeneration des natürlichen Säureschutzmantels der Haut.Zusätzlich bietet Dexpanthenol in der Formulierung eine pflegende und schützende Wirkung für die empfindliche Haut im Gehörgang. Wann ist der Einsatz von NORMISON-Ohrentropfen sinnvoll? Zur Vorbeugung von Gehörgangsentzündungen – besonders bei häufigem oder längerem Kontakt mit Wasser.Nach dem Schwimmen, Baden, Tauchen oder Wassersport.Als begleitende Maßnahme bei der medikamentösen Behandlung von Entzündungen im äußeren Gehörgang.Geeignet ist das Produkt für Erwachsene sowie für Kinder ab 3 Jahren.Wirkstoffe / Inhaltsstoffe / ZutatenNormison Ohrentropfen enthält:Isopropylalkohol, Wasser, Essigsäure und DexpanthenolGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.Verwenden Sie die Ohrentropfen nicht, wenn ein perforiertes Trommelfell (Loch im Trommelfell) haben.NORMISON-Ohrentropfen können bei leichten Reizungen des äußeren Gehörganges ein brennendes Gefühl hervorrufen. Untersuchungen zu Wechselwirkungen mit anderen Produkten wurden nicht durchgeführt.DosierungAnwendungsempfehlung von Normison Ohrentropfen:Nach dem12,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Top-Angebote
Produkte zum Begriff GmbH:
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
Ähnliche Suchbegriffe für GmbH
-
JUNEK Europ-Vertrieb GmbH Normison Ohrentropfen 06877425Anwendungsgebiet von Normison Ohrentropfen Normison Ohrentropfen dient zur vorbeugenden und begleitenden Behandlung von Entzündungen der äußeren Gehörgänge, insbesondere bei häufigem oder länger dauerndem Aufenthalt im Wasser.Entzündungen im äußeren Gehörgang entstehen häufig durch übermäßige Feuchtigkeit, die zu einem Anstieg des pH-Werts führt und dadurch das Risiko für Infektionen erhöht. Besonders nach intensiven Wasserkontakten ist es daher sinnvoll, die Feuchtigkeit aus dem Gehörgang zu entfernen, um Entzündungen vorzubeugen.Die spezielle Rezeptur der NORMISON-Ohrentropfen unterstützt die schnelle Trocknung der Haut im äußeren Ohr und trägt so dazu bei, dass die schützende Hautbarriere erhalten bleibt. Enthaltene Säurekomponenten fördern die Regeneration des natürlichen Säureschutzmantels der Haut.Zusätzlich bietet Dexpanthenol in der Formulierung eine pflegende und schützende Wirkung für die empfindliche Haut im Gehörgang. Wann ist der Einsatz von NORMISON-Ohrentropfen sinnvoll? Zur Vorbeugung von Gehörgangsentzündungen – besonders bei häufigem oder längerem Kontakt mit Wasser.Nach dem Schwimmen, Baden, Tauchen oder Wassersport.Als begleitende Maßnahme bei der medikamentösen Behandlung von Entzündungen im äußeren Gehörgang.Geeignet ist das Produkt für Erwachsene sowie für Kinder ab 3 Jahren.Wirkstoffe / Inhaltsstoffe / ZutatenNormison Ohrentropfen enthält:Isopropylalkohol, Wasser, Essigsäure und DexpanthenolGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.Verwenden Sie die Ohrentropfen nicht, wenn ein perforiertes Trommelfell (Loch im Trommelfell) haben.NORMISON-Ohrentropfen können bei leichten Reizungen des äußeren Gehörganges ein brennendes Gefühl hervorrufen. Untersuchungen zu Wechselwirkungen mit anderen Produkten wurden nicht durchgeführt.DosierungAnwendungsempfehlung von Normison Ohrentropfen:Nach dem12,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Empfehlungsmarketing: Kundengewinnung durch Empfehlungen und Mundpropaganda, Taschenbuch von Idun A.I. Saage, Epubli, 978-3-565-27637-0Empfehlungsmarketing: Kundengewinnung Durch Empfehlungen Und Mundpropaganda, Taschenbuch Von Idun A.i. Saage, Epubli, 978-3-565-27637-0, Seitenanzahl: 25229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.